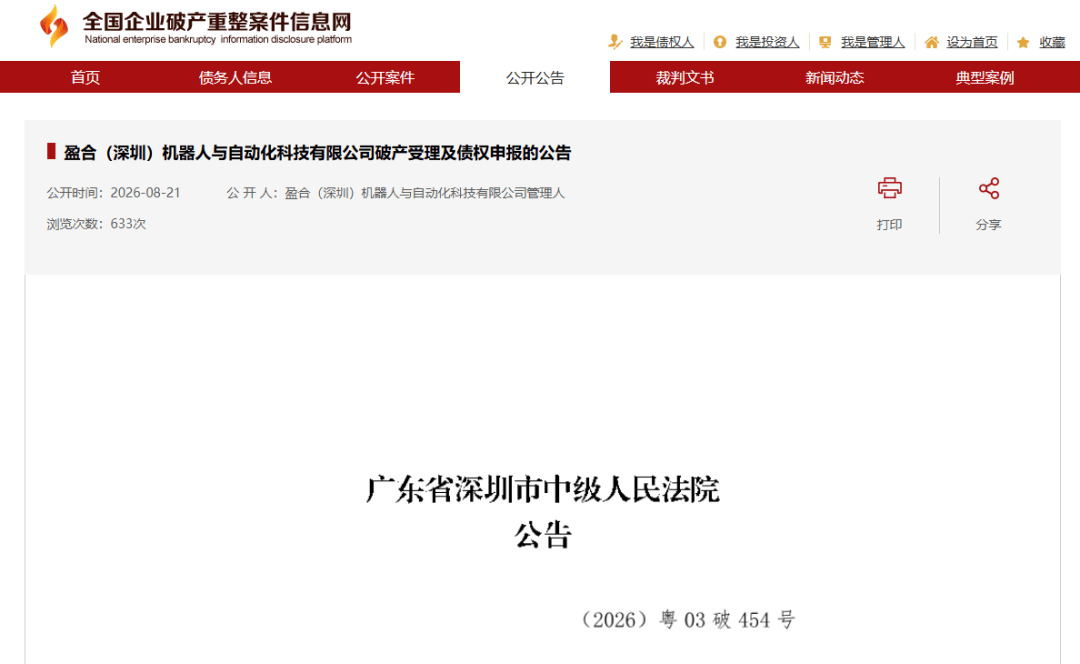
据今年8月下旬公开信息,盈合(深圳)机器人与自动化科技有限公司已被深圳市中级人民法院正式裁定受理破产清算,正式进入相关程序。
这家累计融资超6亿元,由盈峰集团孵化、字节、美团等头部资本押注的机器人明星企业,在成立6年后走向破产。关联顾家家居等家居产业资源,盈合机器人曾被寄予家居智能制造落地的期待。
工商与司法信息显示,盈合机器人设立于2020年3月。盈峰集团最初持股55%,后续经过多轮融资稀释,仍持有35.34%股份,为第一大股东。
盈峰集团实控人为何剑锋,旗下拥有顾家家居上市公司资产,同时深度布局家居产业,盈合机器人设立之初,一大业务设想就是面向家居工厂,提供柔性自动化、机器人工作站解决方案,打通盈峰体系内家居制造场景。
融资层面,盈合机器人曾拿到字节跳动、美团、金沙江创投、熊猫资本、广州黄埔区国资等机构投资,累计融资规模超6亿元,项目巅峰估值达到5亿美元,一度是国内柔性工业机器人赛道备受关注的创业项目。
但高光很快褪去。企查查、启信宝司法记录显示,自2025年起,公司营收规模大幅萎缩,全年营收仅433万元,净亏损6700万元。
大量买卖合同纠纷陆续爆发,公司及法定代表人多次被限制高消费、列入失信被执行人名单,资产遭到查封。2026年6月,投资人熊猫资本合伙人李论公开发声,对项目资金使用提出质疑,引发行业热议;两个月后,债权人正式向深圳中院提起破产清算申请。
盈峰系在家居与机器人赛道呈现出一系列冷暖反差:
同一实控人,不同赛道,截然不同的资本逻辑。
站在盈峰集团整体资本版图的角度,何剑锋掌舵的盈峰集团近年在家居赛道动作频密——2023年斥资近90亿元入主顾家家居,2025年再以逾18亿元入股索菲亚,成为第二大股东。
家居是盈峰集团已经跑通并购整合逻辑的赛道,有成熟的现金流和清晰的整合路径。
而机器人赛道属于早期硬科技投资,需要长期技术积累和商业化验证,两者在资本运作逻辑上存在本质差异。盈峰集团在家居赛道展现的“猎手”能力,并未在机器人赛道复制成功。
其次,此次折戟也体现了硬科技创业的典型困境。 盈合机器人的核心问题在于商业闭环未跑通。6亿融资堆出的五条产品线、百亿级基地规划和大量演示样机,未能转化为可规模化的收入。
2025年全年营收仅433万元,相比6700万元的亏损,差距悬殊。这并非盈合一家的问题。2026年以来国内具身智能赛道已发生上百起融资事件,融资总额达千亿元,但与此同时,深兰机器人、智橙动力等多家明星机器人企业相继进入破产清算或重整程序。
第三层,融资环境收紧下的行业洗牌。 多家行业研究机构预测,2026年将成为机器人行业“出清”的关键节点,国内近千家机器人企业最终可能仅留下10到20家。盈合机器人的破产,可视为这一轮洗牌中较早出局的一家。
最后是控股股东的角色边界问题。李论的核心质疑指向一个创业公司治理中的普遍问题——当控股股东同时是孵化方、管理层来源和最大股东时,外部投资人的利益如何保障?
盈合的董事长长期由盈峰集团委派,联合创始人沈岗、刘晓明均来自盈峰体系。这种“孵化+控股+管理”三位一体的结构,在企业顺境时效率高,但在逆境中容易导致权责模糊、外部股东缺乏制衡手段。熊猫资本的公开喊话和诉讼,本质上是对这一治理结构的质疑。
明星团队、豪华股东和热门赛道,并不能自动转化为商业模式的成立。真正的考验,始终在于能否把技术能力转化为可持续的收入和现金流。