2026年家居建材行业,一边是产能加速出清,一边是头部企业持续出手。水泥行业亏损面已达60%,陶瓷产区开窑率仅三成出头;单陶瓷家居赛道,年内落地的投建项目总投资规模突破115亿元。行业内部的差距持续拉大——头部企业借新建项目替换老旧产能,依托总部经济转变过去单纯依靠生产的思路,搭建海外生产基地替代传统产品出口,一轮结构性置换正在发生。
一、总部与产业基地:产业载体功能持续升级
多家企业今年投建新总部或产业基地,这些项目不再单纯追求产能扩张,而是集研发、运营、品牌展示、供应链管理于一体。
顾家家居4月公告,拟投不超11.88亿元在杭州东部湾新城建产业总部,用地约6万平方米,涵盖智能制造、创新研发、全球运营与品牌展示,计划2027年一季度开工。
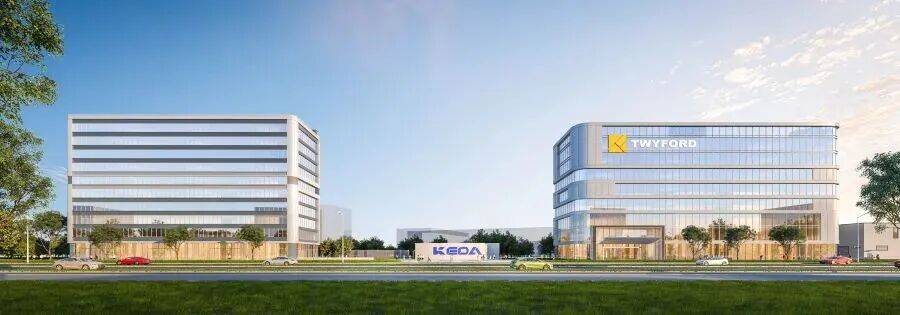
科达制造8月以6910万元竞得佛山顺德陈村约30亩地块,投2亿元建特福国际总部,采用总部办公加员工酒店公寓模式,建成后集聚高端人才超1500人,9月已开工。
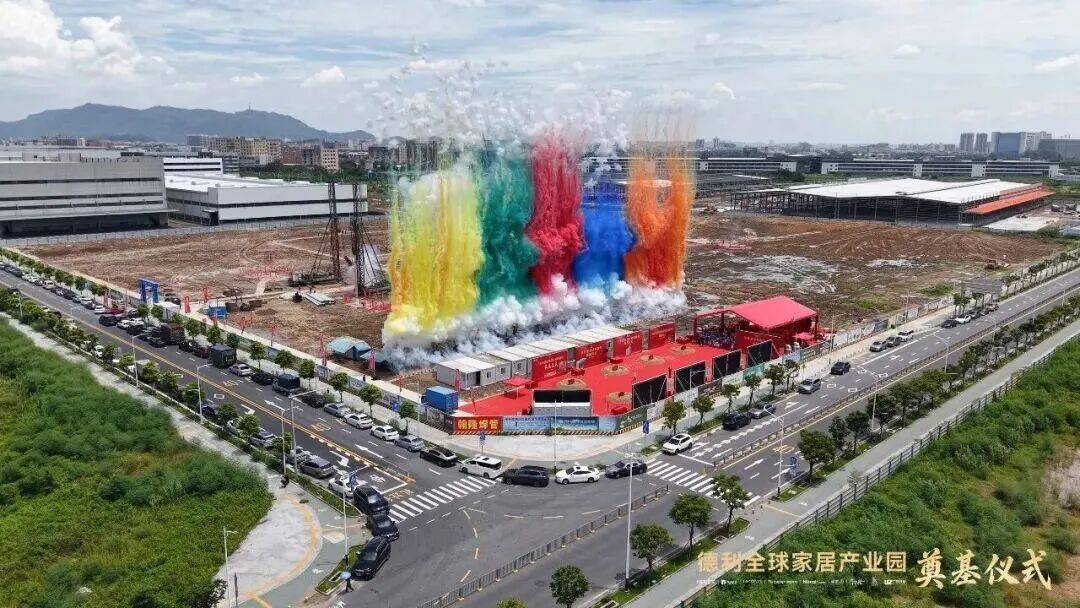
德利全球家居产业园总部基地7月在顺德龙江奠基,总投资约20亿元,占地137亩,同步启动9家入园品牌联合奠基。悍高五金智造基地8月封顶,满产后铰链、滑轨年产能超8亿支,规划产值约25亿元。
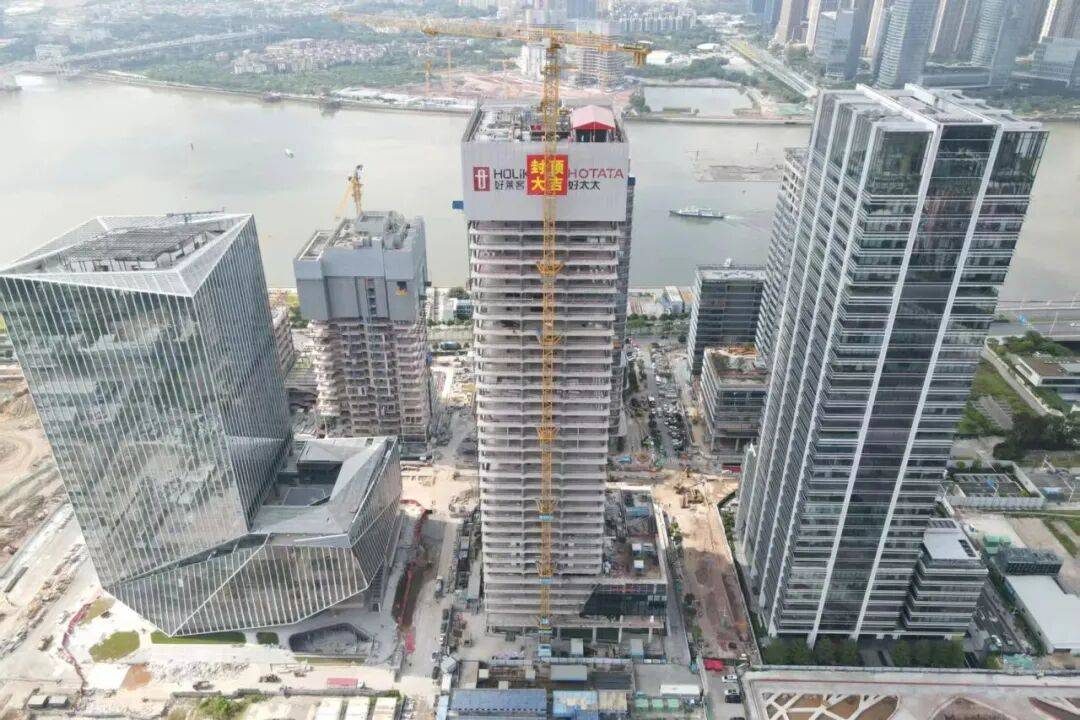
广州国际金融城,好太太与好莱客共用的国际中心9月28日主体封顶。这栋176米、总建筑面积10.84万平方米的建筑,好太太占70%、好莱客占30%,不是单一品类的总部大楼,而是把两家上市公司的研发、集采、电商、展览能力塞进同一栋楼——好太太的智能晾晒与全屋智能,好莱客的定制家居,各自业务发展总部与全球智慧创新中心叠在一起,预计2028年投用。
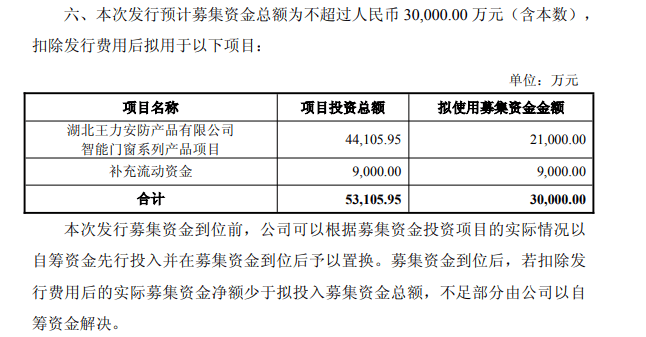
此外,王力安防5月发布定增预案,募资不超2.4亿元在湖北松滋建智能门窗项目,总投资4.41亿元,新增年产50万樘安全门等产能。
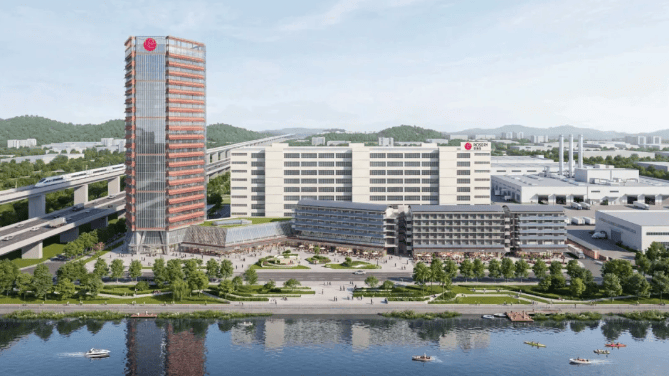
富轩全屋门窗在佛山千灯湖中轴拿地,建总部及研发智造基地,用地约2.1万平方米。体量不大,定位却很清晰:标准、设计、品牌、样品智造放在总部,三大4.0基地管规模生产。门窗行业拼到最后,拼的是系统能力和品牌势能,不是谁焊框更快。

玫瑰岛家居9月29日在中山港口镇动工新总部,总投资7.58亿元,总用地约91亩,总建筑面积约22万平方米,规划四栋生产车间、一栋配套综合楼、一栋工业展厅和一栋研发办公楼。副总裁徐思佳对动工原因的表述很直白:“现在线上销售和海外销售,非常依赖形象好的大展厅。”这句话点出了一个趋势——全卫定制品类的渠道逻辑正在从单品门店转向“交付中心+展示中心”的复合形态。
东方雨虹6月在韶关奠基首个自有石膏板基地,依托国粤电力脱硫石膏与蒸汽资源,将电厂固废就地转化为建材,补全防水—砂浆—涂料—石膏板产品矩阵。
二、海外基地:两套不一样的出海思路
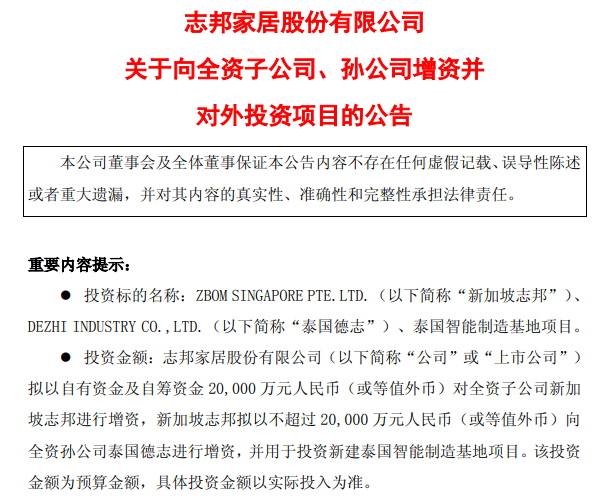
品牌属地化,服务自有品牌零售网络。志邦家居10月公告,拟以2亿元增资新加坡志邦,再由其向泰国德志增资,投建泰国罗勇府智能制造基地,预计12月15日开工。项目独立建设柔性产线,专门适配海外规格与当地户型标准,支撑自有品牌ZBOM在东南亚、北美、澳洲扩张。志邦海外布局始于2014年,覆盖五十多个国家,扩建源于现有泰国工厂产能不足。
产能就近化,为当地市场供给增量。科达制造自2016年布局非洲,2026年陆续发布科特迪瓦二期、肯尼亚基苏木二期、塞内加尔三期等项目。
宏达陶瓷埃塞俄比亚工厂5月投产,占地30万平方米,年产能1400万平方米,总投资超5000万美元,从土地平整到投产仅九个月。
两种模式选址逻辑、回报周期、管理复杂度完全不同。志邦基地服务自有品牌零售网络,科达基地承接当地城镇化增量需求,笼统归为“出海布局”,实则是两件事。
把上述投建放在一起看,几个判断值得行业关注。
逆势扩产只是分化表象。陶瓷退出的落后产能与头部新建产能,在技术、产品、渠道上不在一个层面。所谓产能过剩,本质是落后产能过剩。
出海叙事需要拆开看。三类基地对应不同市场逻辑:自有品牌零售网络、当地城镇化增量、美国关税规避,各自回报周期与运营难度差异明显。
“电厂+建材”模式的核心在稀缺资源条件。东方雨虹韶关基地的价值在于脱硫石膏边际成本极低,但复制受电厂分布与蒸汽输送半径限制,是特定条件下的单点突破,难以普适。
总部经济与生产基地逻辑不同。顾家、科达、德利、好太太与好莱客的项目,价值重心在人才集聚、研发与供应链协同,产能增量反而是次要的。玫瑰岛和富轩的案例则补充了另一层观察:前者的“大展厅”逻辑指向渠道形态的迭代,后者的“总部管系统、基地管规模”指向门窗行业竞争维度的切换。行业转入存量竞争,总部思维替代生产思维,是值得长期追踪的信号。